

 106
Финансовая математика: дифференцированные и аннуитетные платежи
В задачах на кредиты нужно следить за двумя действиями: начислением процентов и погашением долга. Проценты обычно начисляются на остаток долга, поэтому после каждого платежа сумма, на которую будут начислены следующие проценты, меняется.
Основные обозначения:
\(S\) — первоначальная сумма кредита;
\(r\) — процентная ставка за один период;
\(i=\frac{r}{100}\) — ставка в виде десятичной дроби;
\(q=1+i\) — коэффициент увеличения долга;
\(n\) — количество платежей;
\(A\) — размер платежа.
Например, при ставке \(20\%\)
\[i=0{,}2,\qquad q=1{,}2.\]
Если долг перед начислением процентов равен \(D\), то после начисления процентов он станет равен
\[Dq=D(1+i).\]
Как решать кредит без таблицы
В задачах с небольшим количеством периодов обычно быстрее не строить большую таблицу, а последовательно записывать, что происходит с долгом.
Пусть кредит равен 182 000 рублей, каждый год долг увеличивается на \(20\%\), а затем производится один из трёх равных платежей.
Обозначим каждый платёж через \(x\).
После начисления процентов в первый год и первого платежа долг равен
\[182000\cdot1{,}2-x.\]
Через год снова начисляются \(20\%\), после чего производится второй платёж:
\[(182000\cdot1{,}2-x)\cdot1{,}2-x.\]
После третьего начисления процентов и третьего платежа кредит должен быть полностью погашен:
\[((182000\cdot1{,}2-x)\cdot1{,}2-x)\cdot1{,}2-x=0.\]
Раскроем выражение:
\[182000\cdot1{,}2^3-x(1+1{,}2+1{,}2^2)=0.\]
Отсюда
\[x=86400.\]
Всего было три одинаковых платежа, поэтому общая сумма выплат:
\[3\cdot86400=259200\text{ рублей}.\]
Такой способ особенно удобен, когда платежей немного: достаточно последовательно увеличивать остаток долга на проценты и вычитать платёж.

Дифференцированные платежи
При дифференцированной схеме основной долг погашается равными частями.
Если кредит \(S\) погашается за \(n\) платежей, то каждый раз основной долг уменьшается на
\[\frac{S}{n}.\]
Но проценты начисляются на оставшуюся задолженность. Поэтому каждый следующий платёж становится меньше предыдущего.
Например, кредит 120 000 рублей нужно погасить за 3 месяца при ставке \(5\%\) в месяц.
Каждый месяц погашается одинаковая часть основного долга:
\[\frac{120000}{3}=40000.\]
Перед первым платежом долг равен 120 000 рублей, перед вторым — 80 000 рублей, перед третьим — 40 000 рублей.
Проценты за три месяца можно сразу найти арифметически:
\[0{,}05(120000+80000+40000)=12000.\]
Значит, общая сумма выплат:
\[120000+12000=132000\text{ рублей}.\]
Отдельные платежи будут равны:
\[40000+0{,}05\cdot120000=46000,\]
\[40000+0{,}05\cdot80000=44000,\]
\[40000+0{,}05\cdot40000=42000.\]
Платежи уменьшаются:
\[46000,\qquad44000,\qquad42000.\]
Быстрый способ для дифференцированного кредита
Остатки долга перед начислением процентов образуют арифметическую последовательность.
Если кредит \(S\) погашается за \(n\) равных частей основного долга, получаем:
\[S,\quad S-\frac Sn,\quad S-\frac{2S}{n},\quad\ldots,\quad\frac Sn.\]
Их сумму можно найти как сумму арифметической прогрессии:
\[S+\left(S-\frac Sn\right)+\ldots+\frac Sn=\frac{S(n+1)}{2}.\]
Поэтому сумма всех начисленных процентов равна
\[i\cdot\frac{S(n+1)}{2}.\]
А общая сумма выплат:
\[S_{\text{выплат}}=S+i\frac{S(n+1)}{2}.\]
Эта формула работает для стандартной схемы, когда основной долг уменьшается каждый период на одинаковую величину, а проценты начисляются перед каждым платежом на оставшийся долг.
Аннуитетные платежи
При аннуитетной схеме все платежи одинаковые.
То есть каждый период заёмщик выплачивает одну и ту же сумму:
\[A,\quad A,\quad A,\quad\ldots,\quad A.\]
При этом состав платежа меняется. В начале кредита значительную его часть составляют проценты, а затем всё большая часть платежа идёт на погашение основного долга.
Если долг перед очередным периодом равен \(D\), сначала на него начисляются проценты:
\[D(1+i).\]
Затем производится платёж \(A\), поэтому новый остаток:
\[D_{\text{новый}}=D(1+i)-A.\]
Для небольшого количества платежей именно эту запись удобно последовательно применять несколько раз, как в примере с кредитом 182 000 рублей.
Формула аннуитетного платежа
Если известны сумма кредита \(S\), ставка за один период \(i\) и количество одинаковых платежей \(n\), размер аннуитетного платежа можно найти сразу:
\[A=S\cdot\frac{i(1+i)^n}{(1+i)^n-1}.\]
Например, взят кредит 21 000 рублей на два периода под \(10\%\) за период.
Получаем:
\[A=21000\cdot\frac{0{,}1\cdot1{,}1^2}{1{,}1^2-1}=12100.\]
Следовательно, оба платежа равны 12 100 рублей.
Общая сумма выплат:
\[2\cdot12100=24200\text{ рублей}.\]
Если платежей всего два или три, часто проще последовательно работать с остатком долга, чем сразу использовать общую формулу аннуитета.
Как различать две схемы
При дифференцированных платежах одинаковой остаётся часть, которая идёт на погашение основного долга:
\[\frac Sn.\]
Поэтому сами платежи постепенно уменьшаются.
При аннуитетных платежах одинаковой остаётся вся сумма платежа:
\[A=\text{const}.\]
При этом внутри каждого платежа соотношение процентов и погашения основного долга меняется.
Проще говоря:
— дифференцированный кредит — одинаково уменьшаем основной долг;
— аннуитетный кредит — каждый раз платим одинаковую общую сумму.
Решение с помощью таблицы
Таблица остаётся удобным способом, если периодов много или нужно проследить состояние долга после каждого платежа.
Обычно для каждого периода записывают:
— долг перед начислением процентов;
— начисленные проценты;
— сумму, которая идёт на погашение основного долга;
— полный платёж;
— остаток долга после платежа.
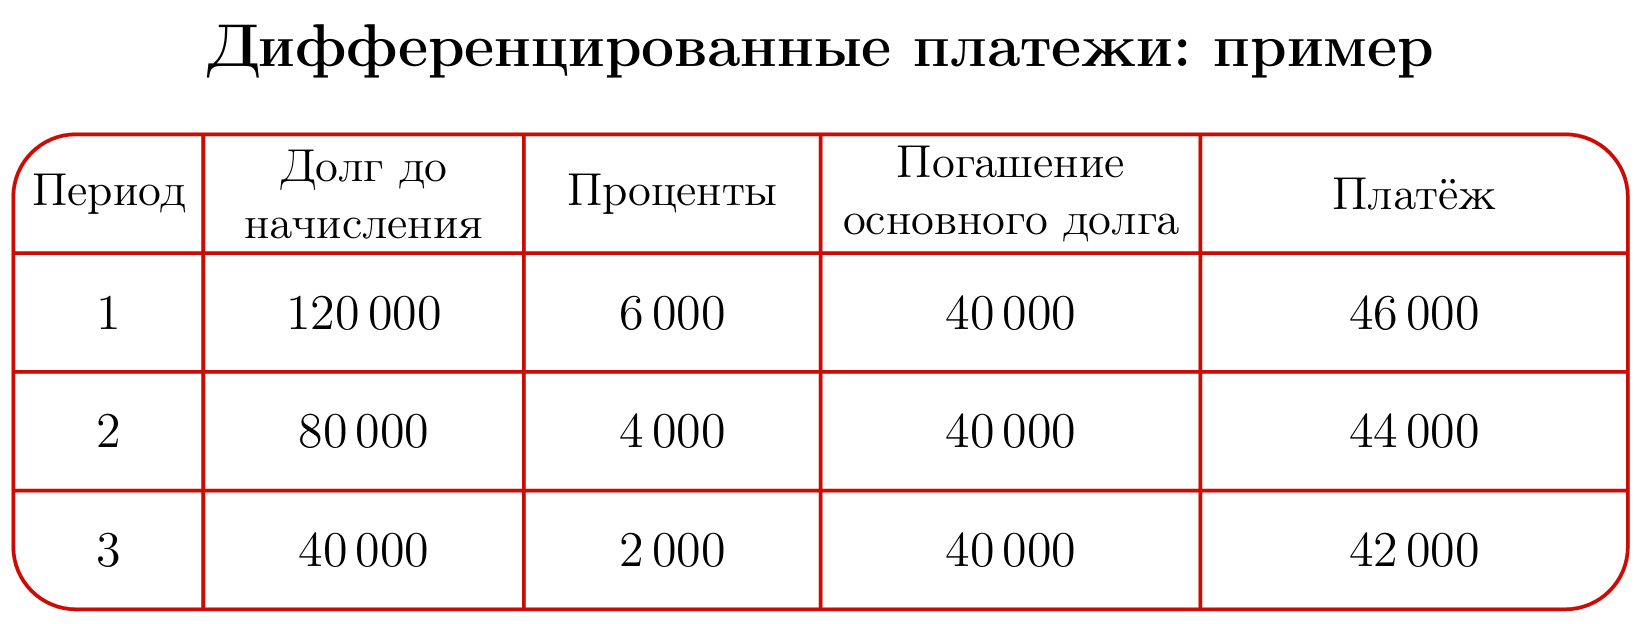
На примере кредита 120 000 рублей видно, что основной долг каждый раз уменьшается на 40 000 рублей, а проценты становятся меньше вместе с остатком задолженности.
Таблица особенно полезна для проверки решения. Но если требуется только числовой ответ и периодов немного, арифметический способ обычно получается быстрее.
Что учитывать в условии
Ставка всегда относится к определённому периоду.
Если указано \(12\%\) годовых, это ещё не означает автоматически \(1\%\) в месяц: порядок начисления процентов определяется условием задачи.
Также важно соблюдать порядок действий. Если сказано, что сначала долг увеличивается на \(20\%\), а затем производится платёж, нужно выполнять действия именно в таком порядке:
\[\text{долг}\rightarrow\text{начисление процентов}\rightarrow\text{платёж}.\]
Если платежи равные, удобно сразу обозначить их через \(x\).
Если равными частями уменьшается именно основной долг, речь идёт о дифференцированной схеме.
Главное
— После начисления \(r\%\) долг умножается на \(1+\frac r{100}\).
— При небольшом количестве периодов кредит удобно решать последовательно без таблицы: начислить проценты, вычесть платёж и повторить действия.
— При дифференцированной схеме основной долг погашается равными частями, поэтому платежи уменьшаются.
— При аннуитетной схеме все платежи одинаковые.
— Для дифференцированного кредита проценты начисляются на постепенно уменьшающийся остаток долга.
— Аннуитетный платёж можно находить по формуле \(A=S\cdot\frac{i(1+i)^n}{(1+i)^n-1}\).
— Табличный способ полезен для длинных задач и проверки, но при небольшом количестве периодов арифметическое решение обычно короче.